
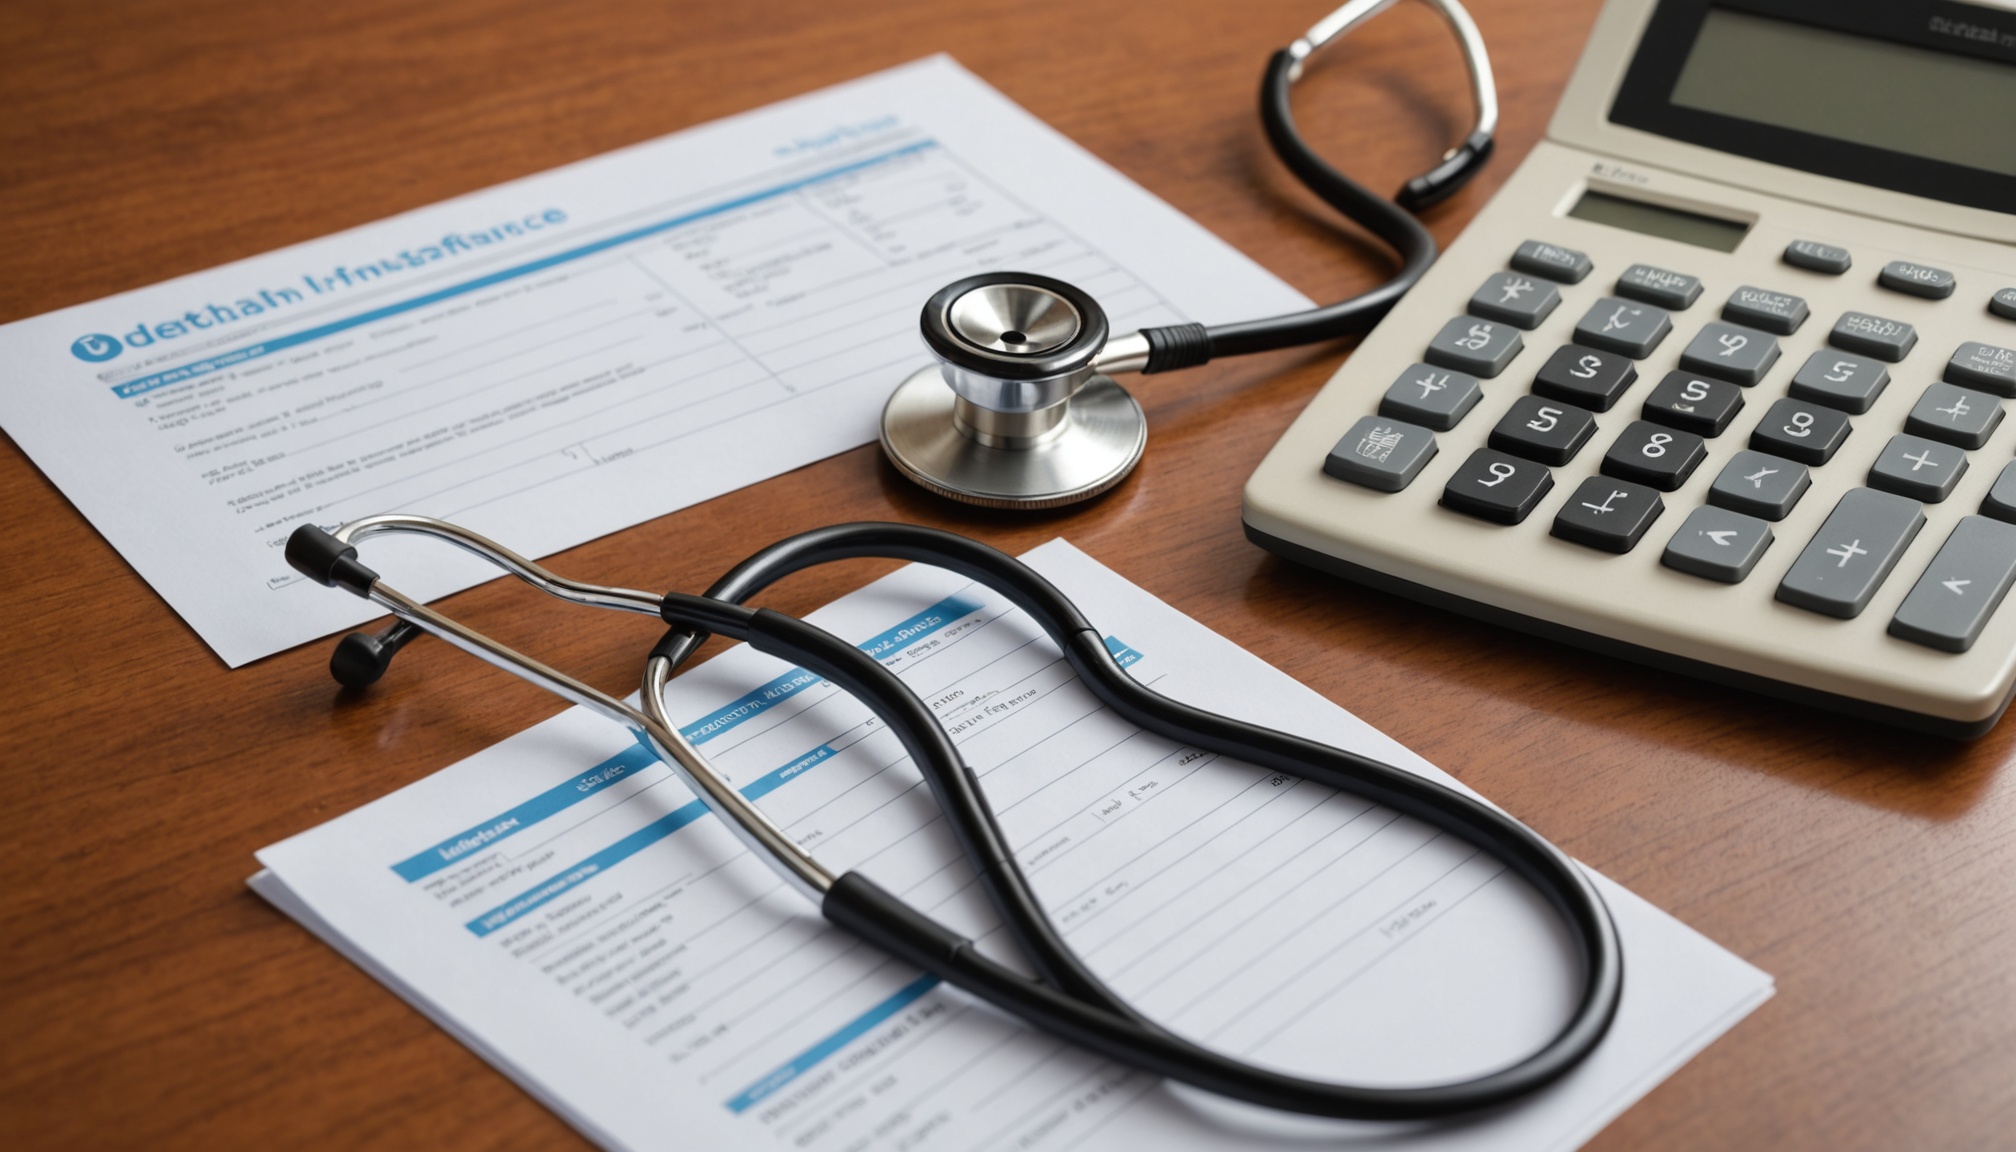

Choisir sa mutuelle santé ne se limite pas à comparer deux tarifs sur une page web. Entre les niveaux de garantie, les délais de carence et les exclusions écrites en petits caractères, il est facile de signer un contrat mal adapté à ses besoins réels. Voici les repères à connaître avant de s’engager, et les erreurs qui coûtent le plus cher sur la durée.
Pourquoi la complémentaire santé reste incontournable
Le régime obligatoire ne couvre qu’une partie des frais de santé : pour une consultation chez un médecin généraliste ou des soins courants, une part reste systématiquement à la charge du patient, le fameux ticket modérateur. C’est précisément ce que la complémentaire santé est censée absorber, en tout ou en partie selon le contrat choisi. Les pouvoirs publics rappellent que la mutuelle vient compléter les remboursements de l’assurance maladie obligatoire, sans jamais s’y substituer entièrement. Pour les postes les plus coûteux — optique, dentaire, audiologie — l’écart entre un bon et un mauvais contrat peut représenter plusieurs centaines d’euros par an de reste à charge.
Les critères à examiner avant de signer
Le niveau de garantie affiché en pourcentage ne dit pas tout : un contrat à 100 % de la base de remboursement laisse souvent un reste à charge important dès qu’un dépassement d’honoraires entre en jeu, alors qu’un contrat à 200 % ou 300 % absorbe mieux ce type de dépense. Avant de comparer des devis, mieux vaut lister ses besoins réels — famille avec enfants, lunettes ou appareil dentaire prévus, hospitalisation à anticiper — plutôt que de se focaliser sur le tarif le plus bas. Des organismes comme Harmonie Mutuelle détaillent en ligne leur offre de mutuelle santé poste par poste, ce qui permet de visualiser concrètement les niveaux de remboursement proposés avant de s’engager.
- Le délai de carence : la période, parfois de plusieurs mois, pendant laquelle une garantie n’est pas encore active.
- Les exclusions de garanties, souvent discrètes dans les conditions générales.
- Les forfaits annuels (optique, dentaire, médecines douces) et leurs plafonds réels.
- Les services annexes : téléconsultation, tiers payant généralisé, réseau de soins partenaires.
Les erreurs qui coûtent cher
La première erreur consiste à comparer uniquement le prix de la cotisation mensuelle, sans regarder le niveau de garantie associé : un contrat moins cher peut finir par coûter plus cher en frais non remboursés. La seconde est de laisser son contrat reconduit tacitement d’année en année sans jamais le revoir, alors que les besoins évoluent avec l’âge ou la composition familiale. Comme pour les assurances habitation, dont les primes ont tendance à augmenter régulièrement, une révision annuelle du contrat permet souvent de renégocier ou de changer d’offre. Passer par un courtier en assurance peut aussi aider à décortiquer des grilles de garanties parfois difficiles à comparer d’un assureur à l’autre.
Enfin, sous-estimer l’importance d’une bonne complémentaire devient plus risqué dans un contexte où l’accès à un médecin de famille se complique déjà pour une partie de la population : quand les délais pour consulter s’allongent, le recours à des spécialistes ou à des soins hors parcours coordonné peut peser plus lourd sur le budget si la mutuelle ne couvre pas suffisamment ces situations.
Questions fréquentes
Une mutuelle santé est-elle obligatoire ?
Non, sauf dans le cadre d’un contrat collectif d’entreprise où l’adhésion est généralement imposée aux salariés. À titre individuel, elle reste facultative mais fortement recommandée dès que des frais de santé réguliers sont à prévoir.
Peut-on changer de mutuelle en cours d’année ?
Oui, un contrat individuel peut être résilié après un an d’adhésion, à tout moment, sans frais ni justification particulière, dans les conditions prévues par la réglementation en vigueur.
Le prix le plus bas est-il toujours le meilleur choix ?
Non. Un tarif attractif s’accompagne souvent de garanties plus faibles ou de délais de carence plus longs. Le bon réflexe consiste à comparer le couple garanties/prix plutôt que le prix seul.
Sources
- Ministère de l’Économie — Tout savoir sur les complémentaires santé
- Service-public.fr — La complémentaire santé (mutuelle)
- DREES — Dépenses de santé et financements
Assurance habitation : l’erreur de sous-évaluation qui coûte cher en cas de sinistre
Au Québec, l’assurance habitation protège aussi bien le propriétaire que le locataire, mais une erreur revient sans cesse chez les deux : déclarer une valeur de biens inférieure à leur coût réel de remplacement. Cette sous-évaluation, souvent involontaire, peut réduire…

Assurance habitation au Québec : pourquoi les primes continuent de grimper
Ouvrir sa facture d’assurance habitation réserve de plus en plus de surprises aux ménages québécois. Selon l’Indice de tarification publié par Applied Systems et repris par le Portail de l’assurance, les primes résidentielles ont augmenté de 4 % au Québec…

11 critères pour évaluer et choisir un courtier en assurance fiable et compétent
Trouver un courtier en assurance compétent et fiable peut sembler intimidant et compliqué. Pourtant, un bon choix peut vous épargner bien des mauvaises surprises et des coûts inutiles à l’avenir. Heureusement, en tenant compte de certains critères essentiels, vous pouvez…

Comment financer des réparations inattendues au dégel?
Le dégel peut être à l’origine de nombreux dommages dans votre habitat, sur votre véhicule ou sur les infrastructures d’une région. En général, ces dégâts peuvent vous revenir cher, et trouver un moyen de financement devient compliqué. Alors, par quels…
Cet article a été rédigé avec l’aide d’une intelligence artificielle. Politique éditoriale